行业资讯
双碳大考:线缆企业要解决三个现实问题——政策逻辑、产业链传导与行动方向
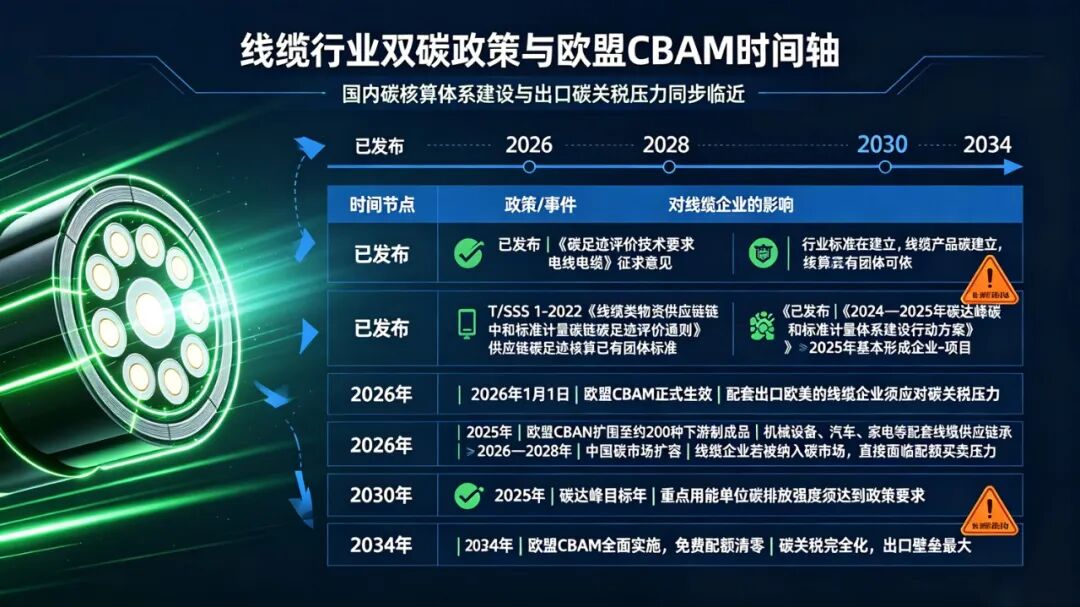
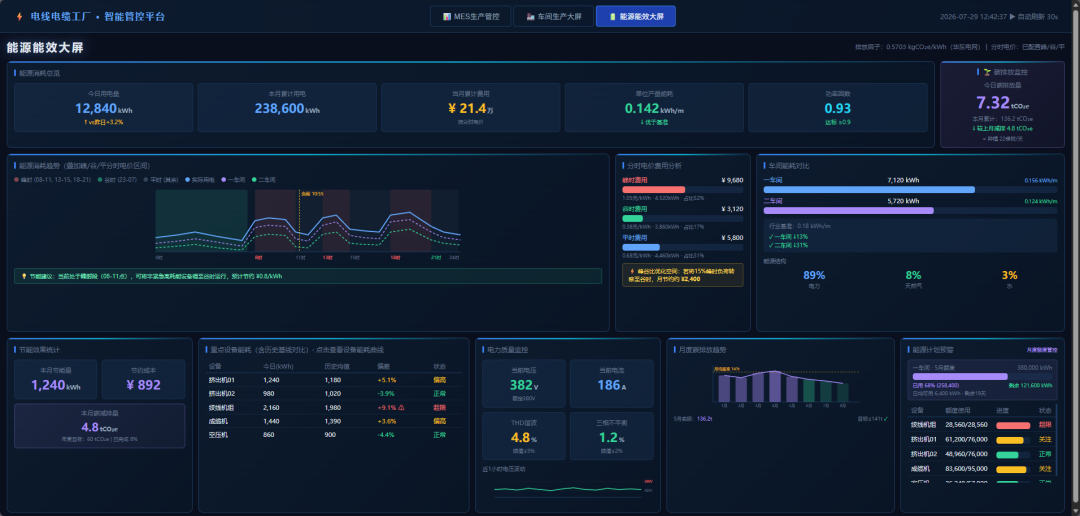
线缆制造业不在国家重点排放行业直接管控名单里(那个名单主要是电力、钢铁、水泥、电解铝)。但这不代表可以松口气。线缆生产过程中,电力消耗占总能耗的60%以上,拉丝、绞线、挤塑、冷却环节都是耗电大户。铜杆拉丝、塑料粒子(PVC、PE、低烟无卤料)生产的碳排放系数本身也不低。行业"碳家底"确实不轻。更关键的转折在于:双碳政策正从"管企业排放"转向"管产品碳足迹"。 2024年8月,国家发改委等三部门联合发布的《碳达峰碳中和标准计量体系建设行动方案(2024—2025年)》明确:到2025年,要建立面向企业、项目、产品"三位一体"的碳排放核算和评价标准体系。线缆行业自己的碳足迹标准T/SSS 1-2022《线缆类物资供应链碳足迹评价通则》已经发布,《碳足迹评价技术要求 电线电缆》征求意见稿也已在2024年公开。这个趋势跟每一家线缆企业都直接相关,早晚的事。这是最核心的逻辑:你碳不碳,不只是你自己的事,是你客户的事。国家电网、南方电网已发布碳达峰碳中和行动方案,正在推进绿色采购、碳足迹核查,招标文件中要求供应商提供产品碳足迹报告的情况在增加。“新能源项目(风电、光伏、海上风电)”的EPC总包方和投资方有强烈的ESG诉求。使用低碳线缆、建设绿色供应链,是项目ESG报告里的加分项。出口配套企业压力最直接。欧盟碳边境调节机制(CBAM)已于2026年1月正式实施,6月更大幅扩围至约200种钢铁和铝密集型下游制成品,涵盖机械设备、汽车零部件、家电等领域。线缆作为这些产品的配套组件,碳压力正顺着供应链传导下来。所以线缆企业面对的下游碳压力,不是理论上的,是真实且正在加大的。产品端:搞清楚主打产品的碳足迹是多少。线缆产品碳足迹覆盖全生命周期六个阶段:原材料生产→原材料运输→产品生产→产品运输→产品使用→产品回收利用。其中铜材和绝缘材料是两个最大的碳排放来源,是降碳的重点。生产端:减少用电量,用绿电替代。电力占线缆生产总能耗60%以上,这是减碳的主战场。具体路径:高效节能设备改造(变频电机、余热回收)+ 绿电采购或自建分布式光伏。东方电缆2024年已完成100%绿电采购,直接减碳约2万吨CO₂当量;陕西正泰电缆建有1.96MW屋顶光伏,清洁用电占总用电量40%以上。绿电交易渠道已经很成熟,关键是愿不愿意动。供应链端:用再生铜材替代原生铜。再生铜碳排放约1.5—2.0 t CO₂/t,原生铜约4—5 t CO₂/t,差距一倍以上。这既是减碳手段,也是降本路径。产品研发端:形成绿色产品矩阵。低烟无卤阻燃系列(地铁、医院、大型公建强制要求)、聚丙烯改性接枝环保电缆(可循环、低耗能、耐高温)、节能型导体(通过优化结构降低线损,帮客户节能)——这些产品不只是政策合规的要求,是真实的客户需求。1、摸清自己的碳家底——建立能源消耗台账,搞清楚哪个车间、哪道工序是碳排放大户,这是所有后续工作的基础。2、把T/SSS 1-2022《线缆类物资供应链碳足迹评价通则》找来认真读,搞清楚主打产品碳足迹怎么算。3、评估绿电采购或厂房屋顶光伏的可行性,这是最划算的减碳路径之一。4、选一到两款主打产品,完成全生命周期碳足迹核算,出具碳足迹报告——这张报告将来是大客户和重点项目的"门票"。 5、推进生产端节能改造,重点设备(拉丝机、挤塑机)变频升级。 完成能源能效管理数智化改造。6、与主要原材料供应商建立碳数据传递机制,再生铜材是优先突破口。双碳这件事,对线缆行业的影响是"温水煮青蛙"——等你觉得烫的时候,已经来不及跳了。但换个角度看,机会也是真实的。3万多家线缆企业,大多数还没有碳足迹管理的概念和行动。率先建立碳核算能力、绿色产品能力的企业,将在电网招标、新能源项目配套、出口供应链合规中占据压倒性优势。
0551-63629559
 浏览手机站

 皖公网安备34019202001402号
